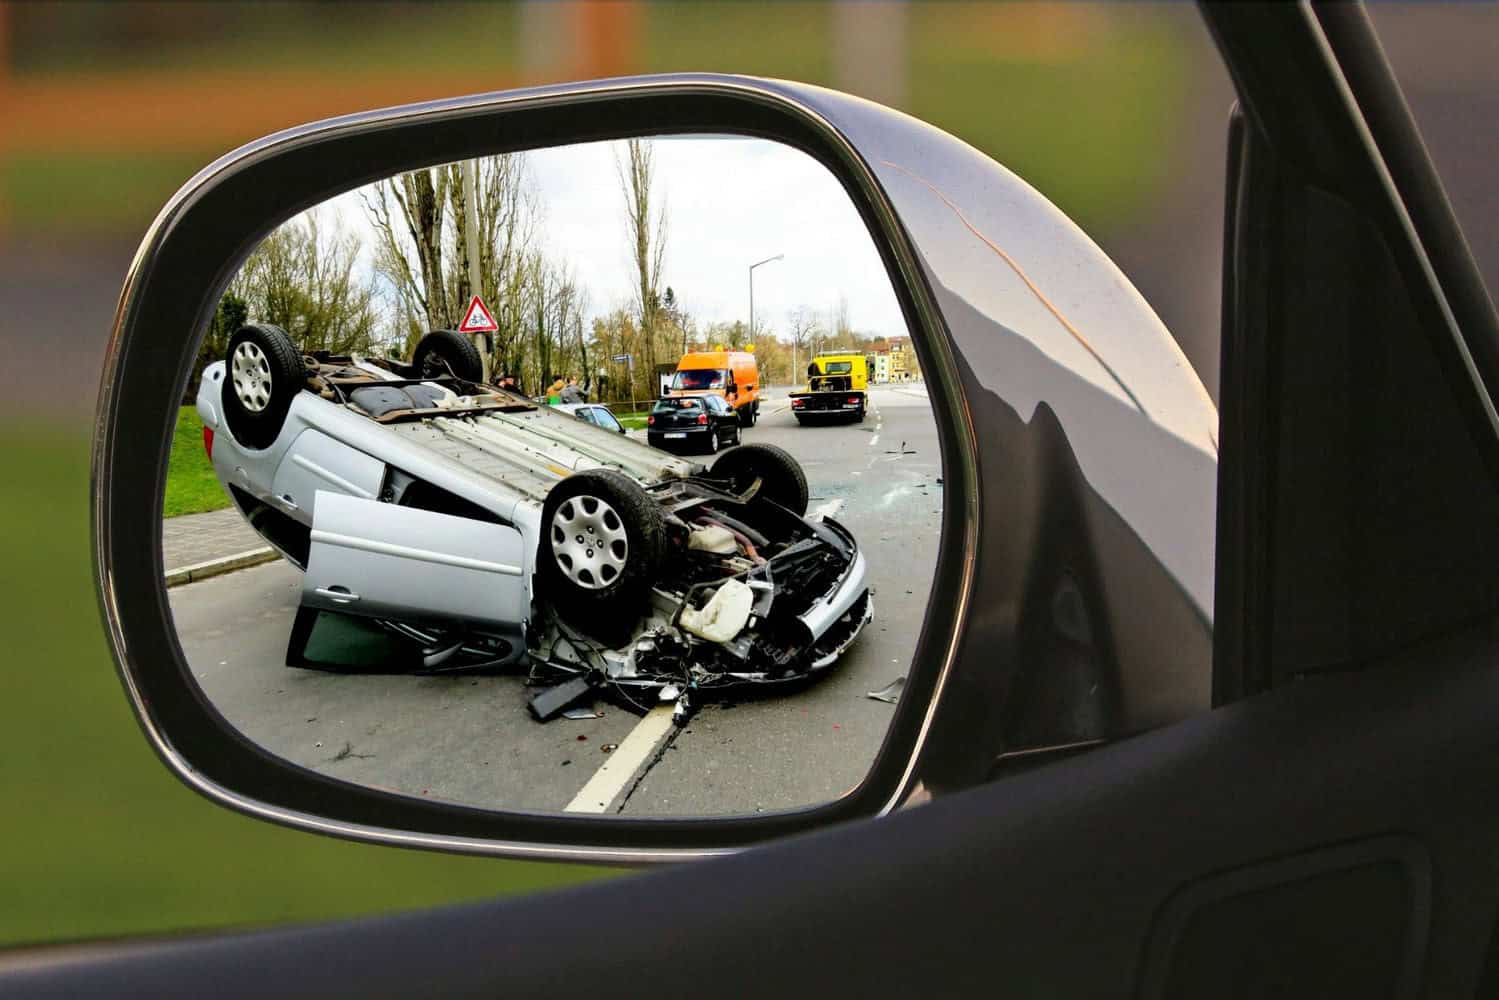
Povinné zmluvné poistenie chráni pred škodami, ktoré spôsobíte iným. Ak vám však napríklad krupobitie poškodí kapotu alebo vám do cesty vbehne srnka, z PZP na opravu nedostanete nič. Čoraz viac vodičov preto namiesto drahšieho havarijného poistenia siaha po PZP s pripoistením. Podľa porovnávacieho portálu Superpoistenie.sk malo tento rok aspoň jedno takéto krytie 67,7 percenta nových zmlúv, čo je o 7,7 percentuálneho bodu viac ako vlani. Treba však mať na pamäti, že rozšírené PZP nenahrádza havarijné poistenie, teda lacnejšie pripoistenie nemusí byť automaticky výhodnejšie.
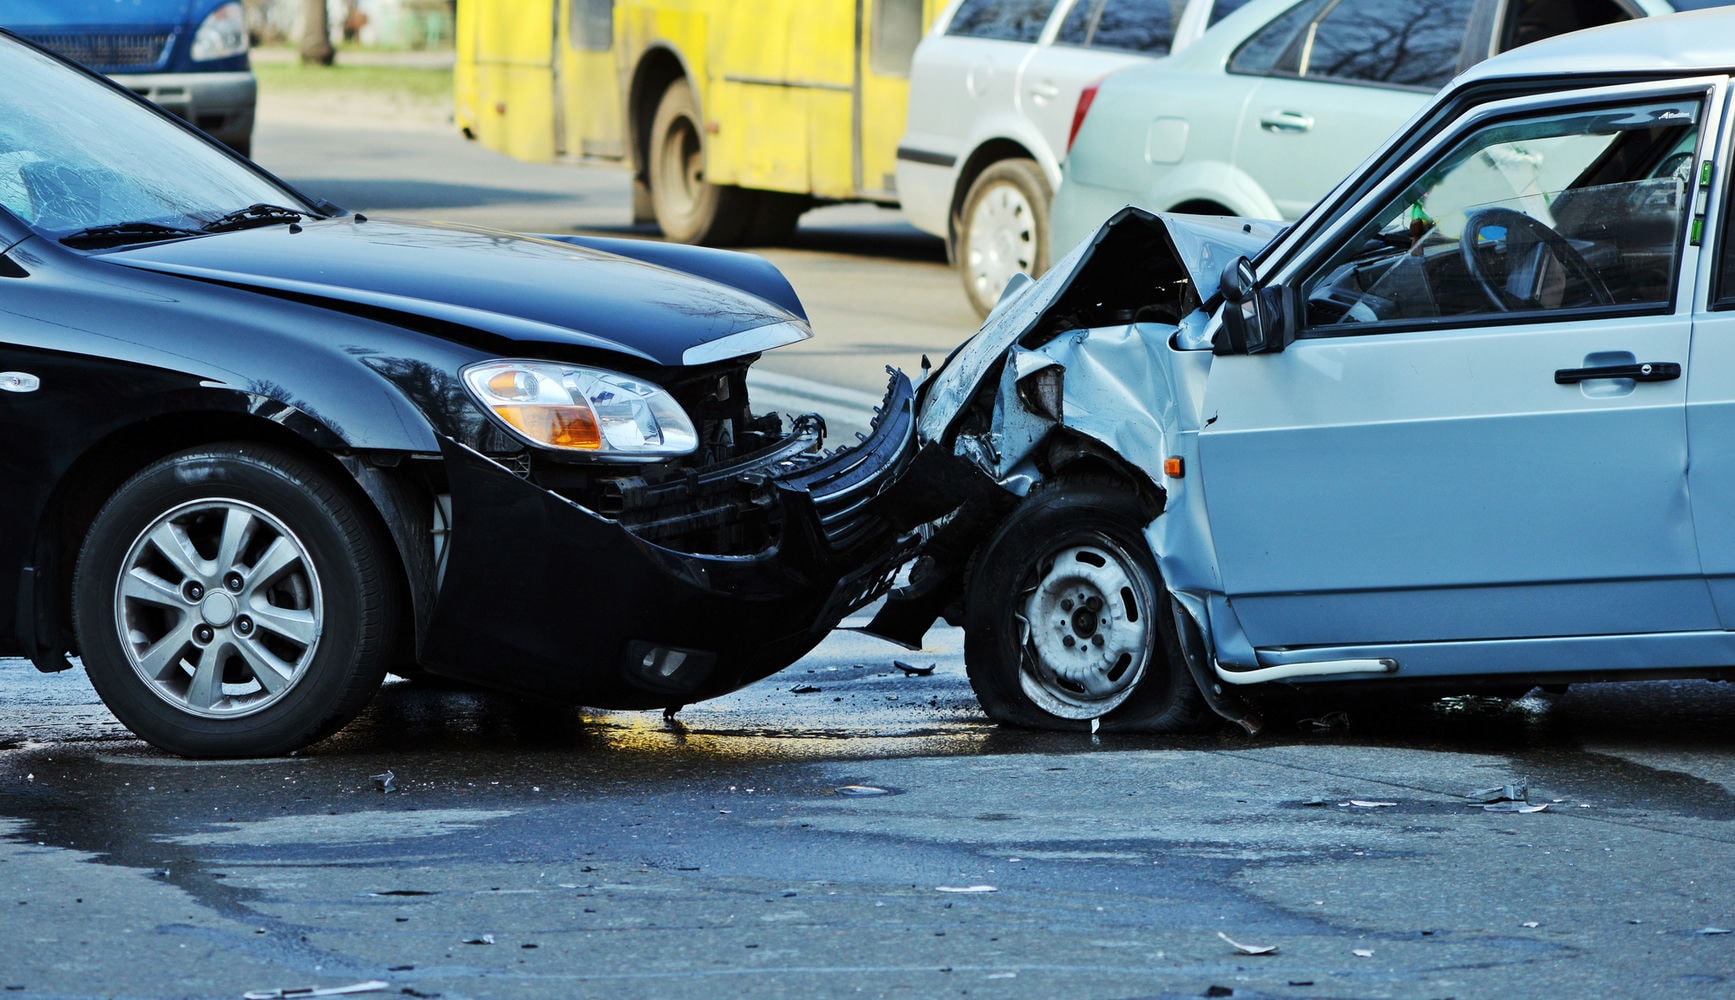
Povinné zmluvné poistenie musí mať každé auto, ktoré je v evidencii, a jeho úlohou je zaplatiť škody, ktoré vodič spôsobí iným ľuďom. Ak teda nabúrate do iného auta, jeho opravu uhradí poisťovňa. Vaše vlastné auto však zo základného PZP opravené nebude. Na to slúži havarijné poistenie, ktoré kryje aj škody na vlastnom vozidle, no je výrazne drahšie. Medzi týmito dvoma možnosťami je však kompromis, ktorý si získava čoraz viac ľudí. K PZP si totiž môžete prikúpiť ochranu len pred konkrétnymi rizikami, napríklad pred poškodením čelného skla, krupobitím, zrážkou so zverou či krádežou.
Podľa analýzy portálu Superpoistenie.sk, na ktorú upozornil spravodajský portál agentúry TASR, mali od januára do septembra 2026 aspoň jedno takéto pripoistenie asi dve tretiny uzatvorených PZP.


Výkonný riaditeľ Superpoistenia Vladimír Cvik za rastúcim záujmom vidí hlavne tri dôvody. Poisťovne v posledných rokoch ponúkajú oveľa viac pripoistení a balíkov, z ktorých si ľudia môžu vyberať. Mnohé domácnosti zároveň majú menej peňazí, preto sa vyhýbajú drahšiemu havarijnému poisteniu, ktoré nie je povinné. Napokon, niektoré poisťovne majú vybrané pripoistenia zahrnuté už v základnom PZP, takže ich klient dostane automaticky.
Svoju úlohu potom zohráva aj to, že samotné PZP je čoraz drahšie. Podľa Slovenskej kancelárie poisťovateľov priemerné ročné poistné stúplo zo 125 eur v roku 2020 na 175 eur v treťom štvrťroku 2026, teda o 40 percent. Časť zdraženia ide na vrub štátu. Od januára totiž stúpol osobitný odvod z PZP z 8 na 10 percent. Keď už vodič za povinné poistenie platí viac, menej ochotne si k nemu pridáva drahé havarijné poistenie, respektíve hľadá lacnejšiu cestu, ako si chrániť aj vlastné auto. A tou je práve pripoistenie.
Najviac sa platí za živel, zver a sklá
Z pripoistení, za ktoré si vodiči tento rok priplácajú osobitne, je najobľúbenejšie poistenie proti živlom, teda napríklad proti krupobitiu, víchrici či povodni. Prikupuje si ho 7,9 percenta motoristov. Nasleduje zrážka so zverou so 7,7 percenta a poškodenie čelného skla alebo všetkých skiel, ktoré si pripoistí 4,6 percenta vodičov osobných áut. Tieto podiely sú výrazne nižšie ako spomínaných 67,7 percenta, a to z toho dôvodu, že zahŕňajú len riziká, za ktoré klient platí navyše, nie tie, ktoré sú už súčasťou základného produktu. Záujem o všetky tri pripoistenia pritom medziročne celkom výrazne stúpol. Živel si tento rok pripoistilo o 86 percent viac klientov ako vlani, zrážku so zverou o 75 percent viac a sklá o 88 percent viac.
Ešte rýchlejšie však rastie záujem o menej bežné pripoistenia. Náhradné vozidlo si vybralo o 365 percent viac ľudí a vandalizmus o 361 percent viac, čo je v oboch prípadoch takmer päťnásobok minuloročného počtu. Viac ako dvojnásobný je aj záujem o pripoistenie krádeže auta, poškodenia pneumatík či menšej škody na vlastnom aute, ktorú si vodič spôsobí sám.

Konkrétne poistenie proti živlom je z hľadiska pripoistenia rozumná voľba. A ukázalo nám to aj uplynulé leto. Poisťovňa Allianz za necelé dva letné mesiace zaevidovala viac ako 4 000 škôd po prírodných živloch za vyše 13 miliónov eur. To je dvakrát viac peňazí ako za celý minulý rok, kedy išlo o takmer 6 000 udalostí za 6,5 milióna eur. Samotné krupobitie spôsobilo viac ako 2 600 škôd za vyše 9 miliónov eur. Podobnú skúsenosť má aj Wüstenrot, ktorého klienti po júlovom krupobití nahlásili škody za viac ako milión eur, pričom 86 percent z nich sa týkalo vozidiel. Viac ako polovicu všetkých škôd z krupobitia pritom poisťovňa riešila cez PZP s pripoistením, približne tretinu cez havarijné poistenie.
Aj za záujmom o druhé najobľúbenejšie pripoistenie je dosť dobrý dôvod. Podľa Allianzu vyšla vlani priemerná škoda po zrážke so zverou na 3 560 eur, kým v roku 2019 to bolo 1 842 eur. Za šesť rokov tak stúpla o 93 percent. Najväčšia škoda, ktorú poisťovňa vlani vyplatila za zrážku s jeleňom, presiahla 50-tisíc eur. Ak nemáte havarijné poistenie ani pripoistenie, takúto opravu musíte zaplatiť z vlastného vrecka, ako sme písali aj v tomto článku.
Lacnejšie neznamená výhodnejšie
Pri výbere pripoistenia však netreba pozerať len na cenu. Cvik upozorňuje, že každé riziko môže mať stanovený limit, teda najvyššiu sumu, ktorú poisťovňa vyplatí, alebo môže byť poistené až do plnej výšky škody. Rozhodujúca je aj spoluúčasť, teda časť sumy, ktorú v prípade škody zaplatíte vy. Dve na pohľad rovnaké pripoistenia v dvoch poisťovniach tak môžu chrániť úplne inak, a preto sa líši aj ich cena. Napríklad, ak má pripoistenie skiel limit 500 eur a výmena čelného skla na vašom aute stojí 900 eur, zvyšných 400 eur doplatíte sami. Pripoistenie s vyšším limitom alebo bez limitu síce stojí viac, no v takom prípade by ste nedoplácali nič.
Dôležité je aj to, na aké situácie sa ochrana presne vzťahuje. Cvik uvádza príklad, keď má vodič poistený priamy stret so zvieraťom. Ak sa však zvieraťu vyhne a narazí do stromu, takú škodu už poisťovňa preplatiť nemusí. Pred podpisom zmluvy preto bude rozumné prečítať si poistné podmienky a zistiť, čo presne kryjú.
Komu sa čo oplatí
Rozšírené PZP podľa expertov nikdy úplne nenahradí komplexné havarijné poistenie. Kto má nové alebo drahé auto, pravdepodobne bude chcieť široké krytie vrátane škôd, ktoré si spôsobí sám. Pri staršom aute môže naopak dávať zmysel poistiť si len tie situácie, pri ktorých by oprava alebo strata auta výrazne zasiahla rodinný rozpočet. Na Slovensku je pritom starších áut pomerne veľa. Podľa Inštitútu finančnej politiky mali osobné autá v roku 2024 v priemere 13,9 roka, pričom autá vo vlastníctve ľudí, nie firiem, dokonca 15,6 roka. Pri aute, ktoré má trhovú hodnotu niekoľko tisíc eur, sa drahé havarijné poistenie často neoplatí.
Pozor však na to, že hoci havarijko povinné nie je, PZP áno. A čo navyše, od 1. októbra sa jeho platnosť preveruje aj na staniciach technickej a emisnej kontroly, pričom systém automaticky upozorní okresný úrad na každé nepoistené auto. Majiteľovi potom hrozí pokuta od 120 do 900 eur. Zároveň štát hromadne vyradil z evidencie autá, ktoré nemali platné PZP viac ako dva roky, a autá, ktorým uplynula lehota dočasného vyradenia. Do 17. novembra ich bolo viac ako 462-tisíc a v priemere boli staré 28,5 roka.