
Pracujúci dôchodcovia môžu po skončení roka dostať od štátu späť stovky eur, ktoré im zamestnávateľ priebežne strhával z výplaty. Peniaze však neprídu automaticky. Ak ich chcú získať, musia si sami podať daňové priznanie. Pri vhodne nastavenom príjme sa môže vratka priblížiť k 570 eurám.
Nejde o nový príspevok ani mimoriadnu sociálnu dávku. Možnosť vyplýva zo zákona o dani z príjmov a funguje už roky. Pre rok 2026 je však rozhodujúca hranica vyššia než vlani, takže sa posunula aj maximálna suma príjmu, pri ktorej možno tento postup využiť.
Rozhoduje suma 2 983,37 eura
Finančná správa uvádza, že dôchodca, ktorého celkové zdaniteľné príjmy za rok 2026 nepresiahnu 2 983,37 eura, nemusí podať daňové priznanie. Ak mu však zamestnávateľ počas roka zrážal preddavky na daň, dobrovoľné podanie priznania sa mu môže oplatiť. Vypočítaná daň bude pri splnení podmienok nulová a zrazené preddavky sa zmenia na daňový preplatok.
Pri príjme tesne pod zákonnou hranicou môže ísť o viac než 500 eur. Presná vratka však závisí od toho, akú sumu zamestnávateľ počas roka skutočne odviedol na preddavkoch a aké odvody sa z príjmu platili. Daňový úrad zároveň nevracia preplatok vo výške päť eur alebo menej. Do hranice 2 983,37 eura sa pritom nezapočítava samotný starobný, predčasný starobný, invalidný ani pozostalostný dôchodok. Rozhodujú teda jedine zdaniteľné príjmy, typicky mzda alebo odmena z dohody.
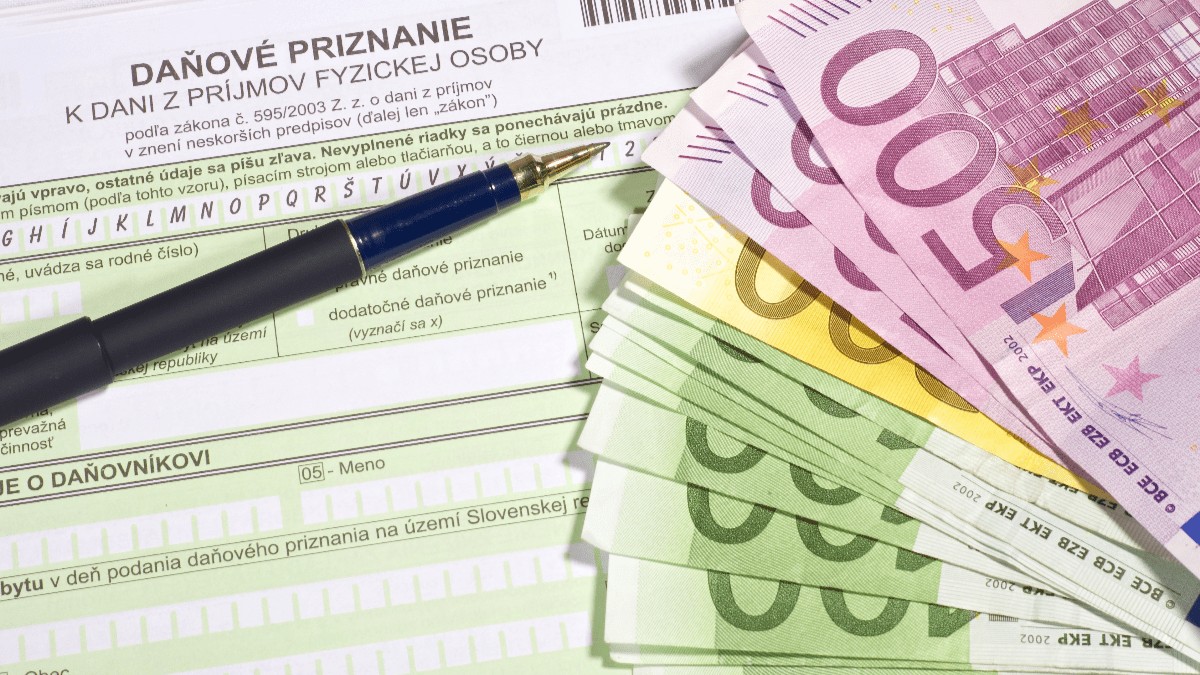
Dôležitý je aj spôsob, akým dôchodca daň po skončení roka vysporiada. Vrátenie preddavkov pri nízkom príjme podľa tohto pravidla nemožno uplatniť prostredníctvom ročného zúčtovania u zamestnávateľa. Finančná správa výslovne uvádza, že na využitie postupu musí dôchodca podať vlastné daňové priznanie. Ak mal iba príjem zo zamestnania alebo práce na dohodu, použiť musí daňové priznanie fyzickej osoby typu A. Od zamestnávateľa preto potrebuje potvrdenie o zdaniteľných príjmoch a zrazených preddavkoch.
Daňové priznanie za rok 2026 sa štandardne podáva do 31. marca 2027. Pracujúci senior by si preto mal po skončení roka skontrolovať najmä celkovú sumu zdaniteľných príjmov a výšku zrazených preddavkov. Ak sa zmestí pod hranicu 2 983,37 eura, môže mať dobrovoľné priznanie hodnotu niekoľkých stoviek eur.